
www.tuoingegnere.it – https://tuoingegnere.altervista.org/ – https://www.youtube.com/@Tuoingegnere – https://tidycal.com/mircovitellozzi/tuoingegnere-linkedin
Il disegno di legge di Bilancio 2027 propone di sostituire i massimali di detrazione differenziati per tipologia di intervento con un limite complessivo di spesa di 96.000 euro per unità immobiliare, valido per l’insieme degli interventi di riqualificazione energetica agevolati con l’Ecobonus. Le aliquote restano quelle del 2026 — 50% per l’abitazione principale e 36% negli altri casi — ma il beneficio massimo teorico scende a 48.000 euro di detrazione per unità immobiliare. Per gli interventi sulle parti comuni condominiali il limite proposto è di 40.000 euro moltiplicati per il numero delle unità che compongono l’edificio. Le disposizioni sono contenute nell’articolo 4 del ddl e non sono ancora norma vigente.
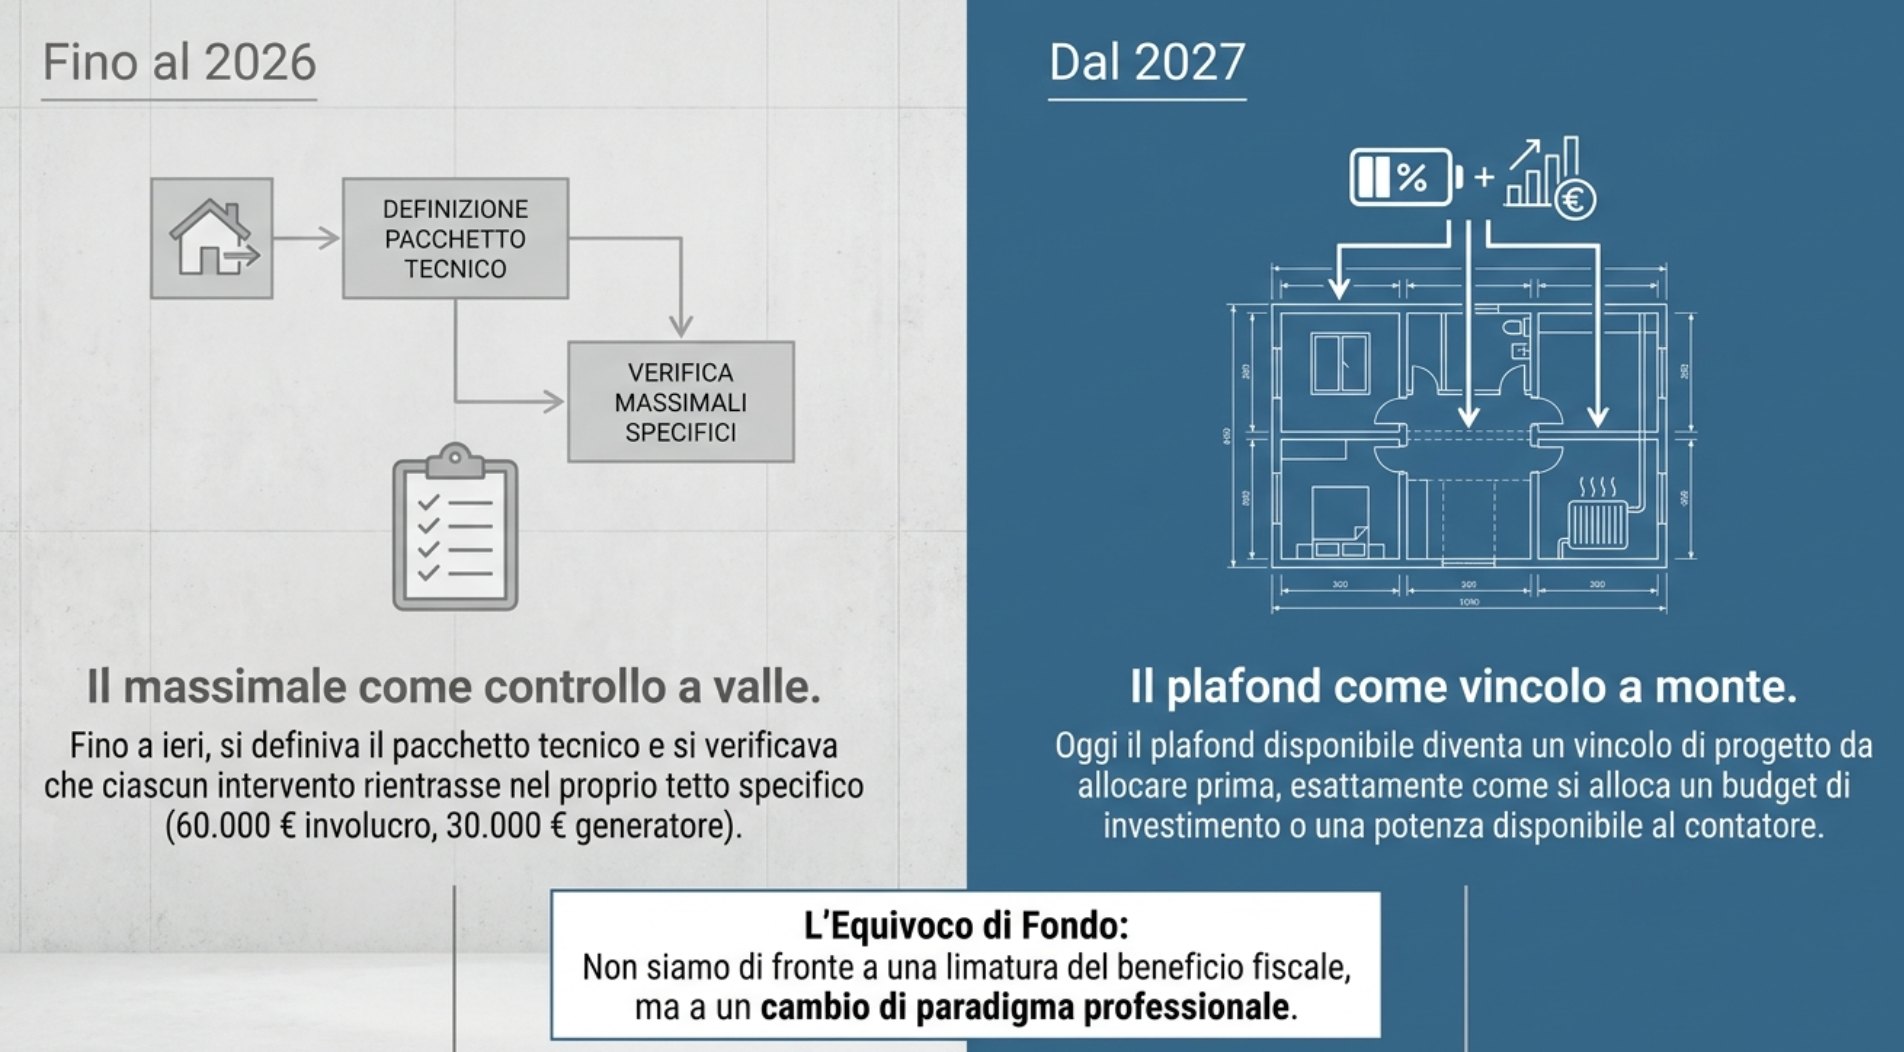
In qualità di ingegnere che da trent’anni progetta interventi di efficientamento e redige relazioni ex Legge 10, posso affermare che questa modifica è più profonda di quanto la cronaca normativa di questi giorni lasci intendere. Non siamo di fronte a una limatura del beneficio fiscale: siamo di fronte al passaggio da un sistema in cui il progettista verificava i massimali dopo aver definito il pacchetto di interventi, a un sistema in cui il plafond disponibile diventa un vincolo di progetto da allocare prima, esattamente come si alloca un budget di investimento o una potenza disponibile al contatore. Questa guida non si limiterà a riportare i numeri della manovra: ti mostrerò come si governa il nuovo vincolo, e perché nella maggior parte dei casi reali la risposta corretta non sta dentro l’Ecobonus.
Che cosa prevede esattamente l’articolo 4 del ddl di Bilancio 2027
La manovra interviene sul nuovo Testo unico delle imposte sui redditi introdotto dal D.Lgs. 117/2026, le cui disposizioni diventano applicabili dal 1° gennaio 2027. L’articolo 4 del disegno di legge abroga alcune disposizioni temporanee già presenti nel Testo unico e inserisce tre nuovi articoli dedicati ai bonus edilizi per le spese sostenute nel 2027:

- articolo 360-bis, dedicato alle misure antisismiche (Sismabonus);
- articolo 360-ter, dedicato alla riqualificazione energetica degli edifici (Ecobonus);
- articolo 360-quater, dedicato al recupero del patrimonio edilizio e al bonus mobili.
Per l’Ecobonus, il comma 4 dell’articolo 360-ter fissa una detrazione del 36 per cento per tutte le tipologie di intervento agevolato, elevata al 50 per cento quando le spese sono sostenute dal proprietario o dal titolare di un diritto reale di godimento su unità immobiliari adibite ad abitazione principale. Il comma 5 indica l’ammontare complessivo di spesa: 96.000 euro per unità immobiliare, e 40.000 euro moltiplicati per il numero delle unità immobiliari dell’edificio per gli interventi sulle parti comuni condominiali.
Due precisazioni che vanno fatte subito, perché sono la fonte di quasi tutti gli equivoci che leggo in questi giorni.
La prima: la conferma del 50% e del 36% non è una proroga a costo zero. A legislazione vigente, il 2027 avrebbe visto le aliquote scendere al 36% per l’abitazione principale e al 30% negli altri casi. Il ddl evita quella discesa, ma contemporaneamente interviene sulla base di calcolo. È un’operazione a somma non nulla, e per chi realizza interventi integrati il saldo è negativo.
La seconda: 96.000 euro è un limite di spesa, non un limite di detrazione. Oggi la disciplina dell’Ecobonus ragiona in termini di detrazione massima — 60.000 euro per l’isolamento delle strutture opache, 60.000 euro per i serramenti, 60.000 euro per il solare termico, 30.000 euro per la sostituzione dell’impianto di climatizzazione invernale, 100.000 euro per la riqualificazione energetica globale. Confondere i due piani porta a errori di valutazione di decine di migliaia di euro.
Il nodo interpretativo ancora aperto
Il testo del ddl, nella formulazione circolata dopo l’approvazione in Consiglio dei ministri del 28 ottobre 2026, non chiarisce in modo esplicito se i 96.000 euro vadano riferiti all’insieme degli interventi Ecobonus sulla medesima unità immobiliare o possano essere verificati per ciascuna tipologia. La lettura prevalente fra i commentatori tecnici — e, a mio avviso, quella più coerente con l’impianto sistematico della norma, che abbandona deliberatamente la stratificazione dei massimali — è quella cumulativa. Ma si tratta di un’interpretazione, non di una certezza: il punto andrà verificato sul testo approvato e, verosimilmente, su un chiarimento dell’Agenzia delle Entrate. Chi oggi presenta a un cliente un computo basato su una delle due letture senza dichiararla come ipotesi sta assumendo un rischio professionale che non gli compete.
Quanto si perde davvero: un caso reale di riqualificazione integrata
Lavoro su un caso che incontro regolarmente nell’entroterra marchigiano: villetta unifamiliare dei primi anni Ottanta, muratura a cassa vuota senza isolamento, serramenti in alluminio a taglio termico di prima generazione, caldaia a gas a camera aperta. Il pacchetto di intervento che un collega progetterebbe oggi è il seguente.

| Intervento | Spesa prevista |
|---|---|
| Cappotto esterno e isolamento della copertura | 61.500 € |
| Sostituzione integrale dei serramenti | 28.400 € |
| Pompa di calore aria-acqua con accumulo per ACS | 21.300 € |
| Totale | 111.200 € |
Ipotizziamo che si tratti di abitazione principale, che tutte le spese rispettino i requisiti tecnici e i massimali specifici di costo, e che l’aliquota applicabile sia il 50%.
Nel regime 2026, ciascun intervento si confronta con il proprio tetto di detrazione. L’isolamento genera 30.750 euro di detrazione, ampiamente entro il limite di 60.000; i serramenti 14.200 euro, entro lo stesso limite; la pompa di calore 10.650 euro, entro il limite di 30.000. Nessun tetto viene saturato. La detrazione complessiva è di 55.600 euro.
Nello scenario 2027 con lettura cumulativa, la spesa agevolabile si ferma a 96.000 euro. La detrazione diventa 96.000 × 50% = 48.000 euro. I 15.200 euro di spesa eccedenti restano completamente scoperti, e il beneficio si riduce di 7.600 euro.
| Regime 2026 | Ipotesi 2027 con cumulo | |
|---|---|---|
| Spesa complessiva | 111.200 € | 111.200 € |
| Spesa agevolabile | 111.200 € | 96.000 € |
| Aliquota | 50% | 50% |
| Detrazione | 55.600 € | 48.000 € |
| Differenza | −7.600 € |
Il dato interessante non è la cifra in sé, che varia da caso a caso. È la soglia: con un’aliquota del 50%, qualsiasi riqualificazione che superi i 96.000 euro di spesa agevolabile inizia a perdere beneficio in proporzione fissa, 50 centesimi per ogni euro eccedente. E un cappotto con copertura più serramenti, su un edificio di dimensioni ordinarie, i 96.000 euro li satura quasi da solo. Da un punto di vista tecnico ed economico, continuare a far rientrare anche il generatore dentro lo stesso plafond è spesso un grave errore.
La contromossa: togliere il generatore dall’Ecobonus
Qui si gioca la partita, ed è una partita che solo il progettista può giocare, perché richiede di conoscere sia la disciplina fiscale sia le schede tecniche del GSE.

Il Conto Termico 3.0, disciplinato dal D.M. 7 agosto 2025 pubblicato in Gazzetta Ufficiale n. 224 del 26 settembre 2025 ed entrato in vigore il 25 dicembre 2025, incentiva per i soggetti privati nel residenziale la produzione di energia termica da fonti rinnovabili: pompe di calore elettriche, sistemi ibridi, generatori a biomassa, solare termico, scaldacqua a pompa di calore. Non incentiva, per questa categoria di beneficiari, gli interventi sull’involucro opaco e sui serramenti.
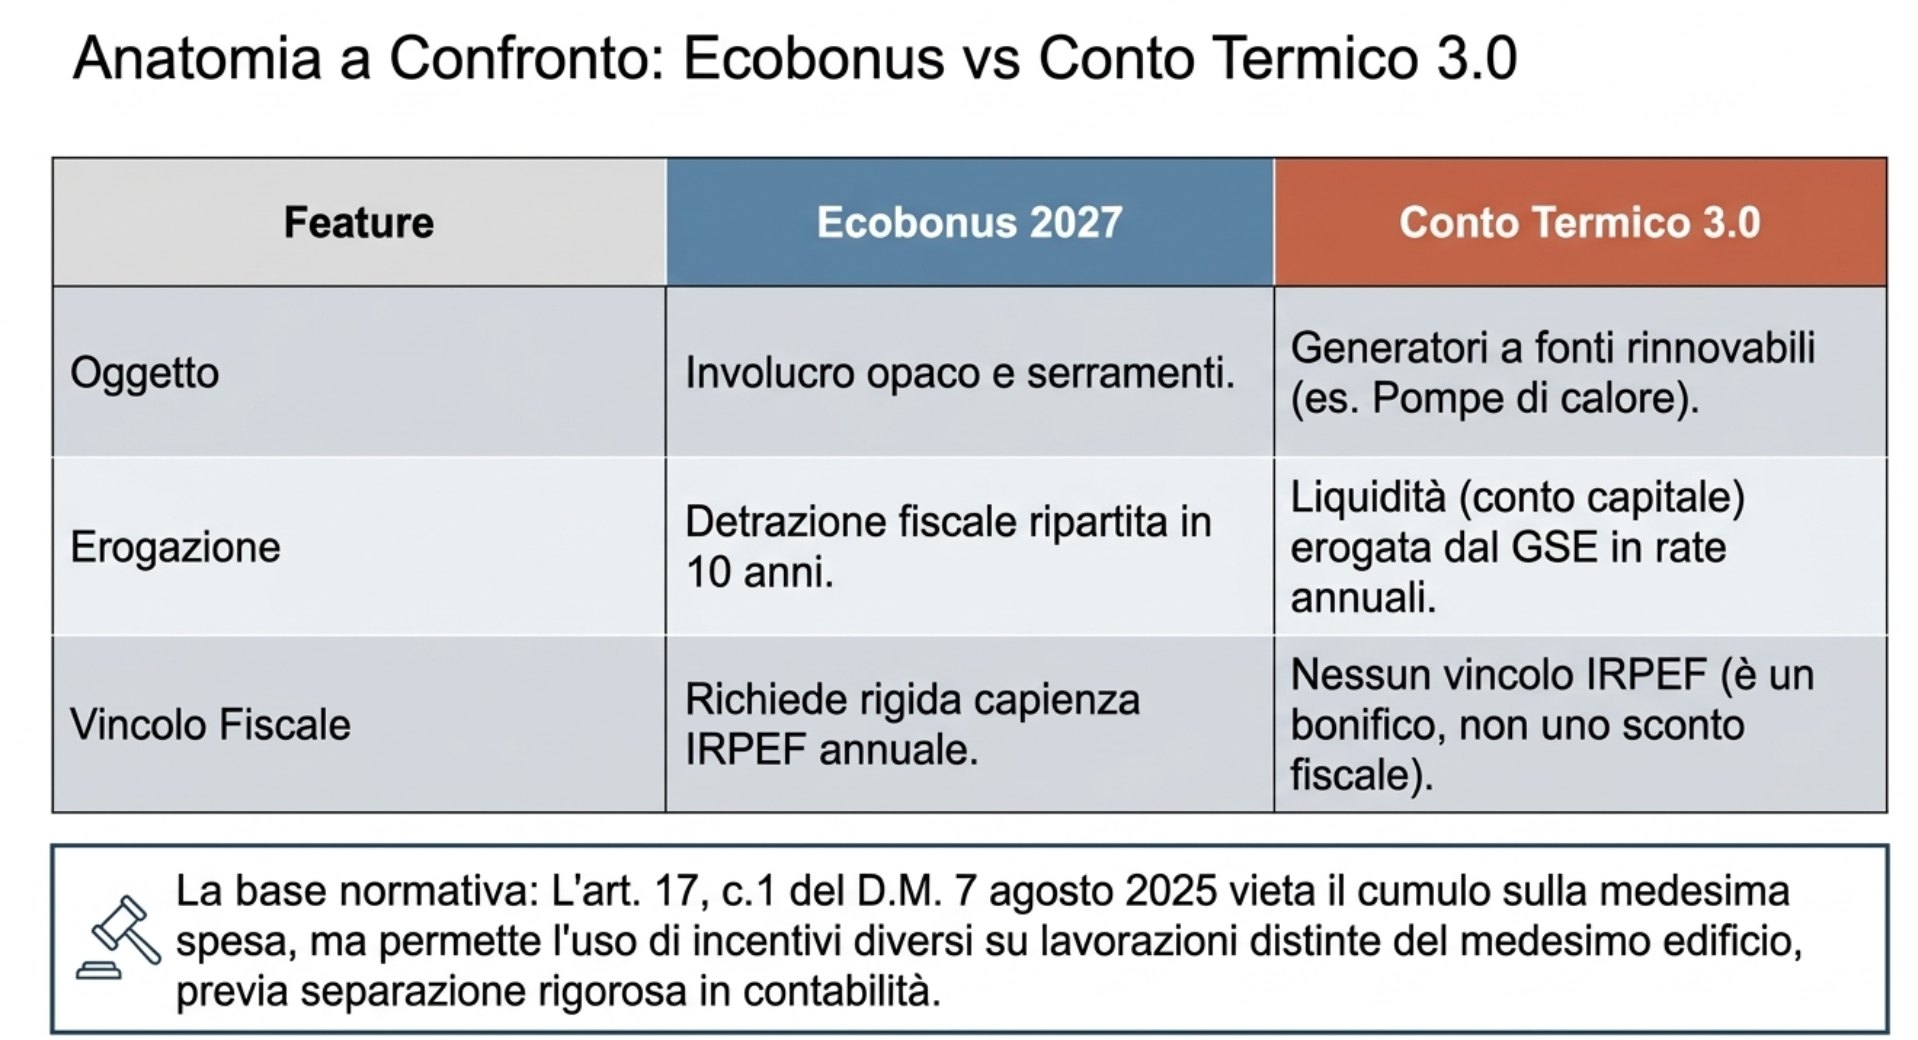
L’articolo 17, comma 1, del D.M. 7 agosto 2025 esclude il cumulo con altri incentivi statali. Ma — e questo è il punto che quasi tutti leggono male — il divieto opera sul medesimo intervento, non sull’edificio. Nulla vieta di incentivare il generatore con il Conto Termico 3.0 e l’involucro con l’Ecobonus, purché le spese siano distinte, separatamente documentate e non vi sia sovrapposizione di costi ammissibili.

Riprendiamo il caso della villetta. Spostando la pompa di calore sul Conto Termico 3.0:
- la spesa che resta in Ecobonus scende a 61.500 + 28.400 = 89.900 euro, interamente dentro il plafond;
- la detrazione Ecobonus diventa 89.900 × 50% = 44.950 euro;
- a questa si somma il contributo in conto capitale erogato dal GSE per la pompa di calore, calcolato secondo le formule degli allegati tecnici del decreto in funzione della potenza, della zona climatica e del coefficiente di utilizzo.
Il confronto diventa allora una verifica di convenienza pulita: la riallocazione conviene se il contributo GSE sulla pompa di calore supera 3.050 euro (48.000 − 44.950). Per una macchina aria-acqua di taglia residenziale in zona climatica D o E, quella soglia si supera con margine ampio. E si ottengono in più due vantaggi che in bilancio pesano quanto il differenziale: il contributo del Conto Termico è liquidità erogata dal GSE in rate annuali, non una detrazione spalmata su dieci anni, e non richiede capienza IRPEF.
Questo è il ragionamento che il tetto unico rende obbligatorio. Non più “quale massimale si applica a questo intervento”, ma “quale intervento merita di occupare il plafond, e quale va collocato altrove“.
Il vincolo di capienza fiscale che nessuno calcola
Una detrazione Ecobonus da 48.000 euro si ripartisce in dieci quote annuali di pari importo: 4.800 euro all’anno di imposta lorda da assorbire. Non è una cifra banale. Un contribuente con un reddito da lavoro dipendente medio, già gravato da altre detrazioni, difficilmente ha quella capienza; un pensionato, quasi mai. La quota non utilizzata nell’anno è perduta, perché l’Ecobonus non ammette riporto.

Va inoltre considerata, per i contribuenti con reddito complessivo superiore a 75.000 euro, la limitazione agli oneri detraibili prevista dall’articolo 18 del nuovo Testo unico (corrispondente all’articolo 16-ter del TUIR previgente), che opera attraverso un importo massimo modulato sul reddito e sul numero di figli a carico. Per i redditi alti, quindi, il tetto effettivo non è nemmeno 96.000 euro di spesa: è molto più basso, e lo è a monte.
È per questo che la prima domanda da porre al committente, prima ancora di disegnare il pacchetto di interventi, riguarda la sua IRPEF. Un progetto fiscalmente perfetto su un contribuente incapiente è un progetto sbagliato.
Le spese degli anni precedenti e la prosecuzione dei lavori
Il ddl contiene una previsione sulla prosecuzione di interventi avviati in annualità precedenti: le spese già sostenute e portate in detrazione concorrerebbero a erodere il plafond disponibile per le spese successive.
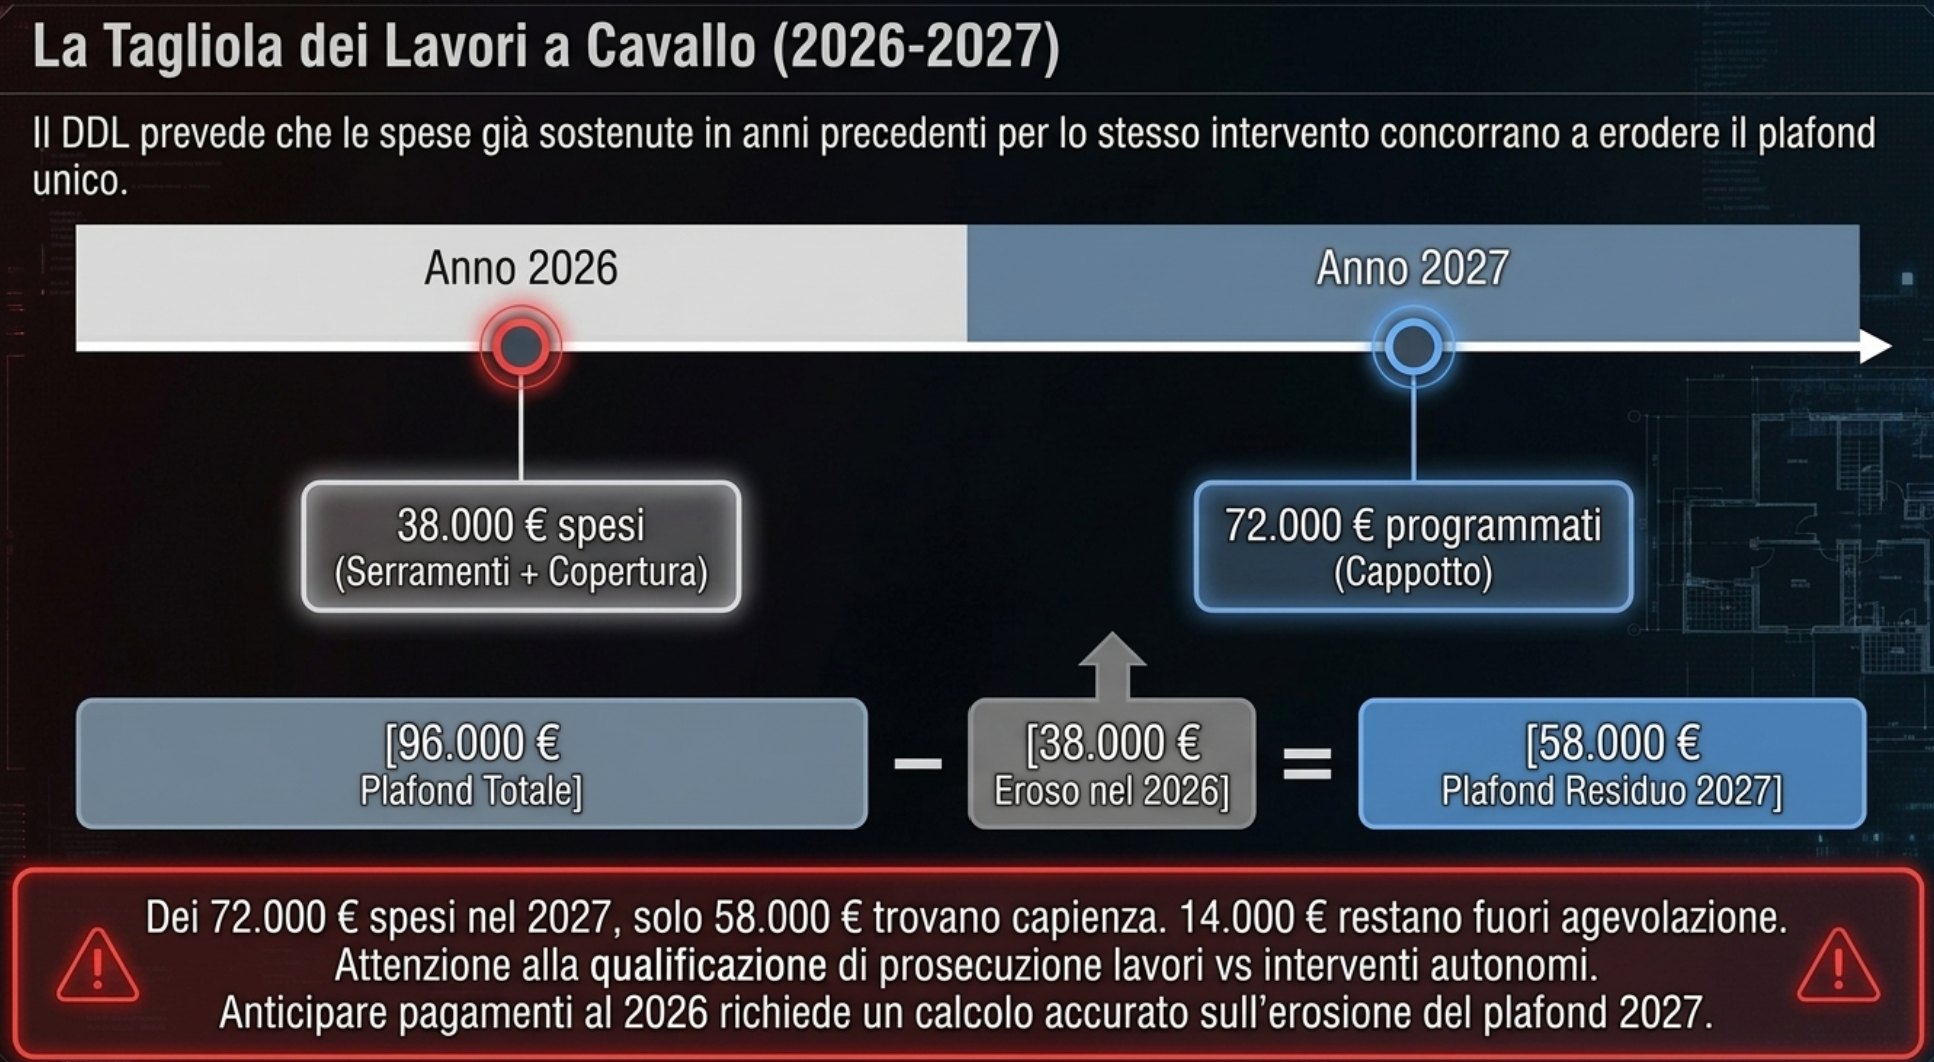
Un esempio diverso dal precedente. Un committente ha avviato nel 2026 la sostituzione dei serramenti e il rifacimento della copertura, sostenendo 38.000 euro di spese agevolabili. Nel 2027 prosegue con il cappotto delle pareti verticali, per ulteriori 72.000 euro. Se la disposizione sul cumulo temporale risultasse applicabile al caso, il plafond residuo sarebbe:
96.000 € − 38.000 € = 58.000 €
Dei 72.000 euro sostenuti nel 2027, soltanto 58.000 rientrerebbero nel limite. I restanti 14.000 euro resterebbero fuori dall’agevolazione.
Restano da chiarire tre profili non secondari: quali lavori si qualifichino come prosecuzione di un intervento unitario e quali costituiscano interventi autonomi, quali spese pregresse concorrano effettivamente al limite, e come si coordini il meccanismo con le detrazioni già maturate e in corso di fruizione. Per chi segue cantieri articolati su più annualità — ed è la norma nelle riqualificazioni pesanti — questo è il punto da presidiare con maggiore attenzione nei prossimi mesi.
Condomìni: 40.000 euro per unità, e un’asimmetria che vale la pena notare
Per le parti comuni condominiali il ddl propone un limite di spesa pari a 40.000 euro moltiplicati per il numero delle unità immobiliari che compongono l’edificio. In un condominio di quattordici unità:

40.000 € × 14 = 560.000 €
È il plafond complessivo di spesa per gli interventi energetici sulle parti comuni. La detrazione effettiva dipenderà poi dalle aliquote applicabili ai singoli condòmini — 50% per chi vi ha l’abitazione principale, 36% per gli altri — dalla ripartizione millesimale e dalla capienza fiscale di ciascuno.
C’è però un elemento che merita attenzione e che nelle sintesi di questi giorni non ho visto segnalare. Il Sismabonus, disciplinato dal proposto articolo 360-bis, prevede per le parti comuni un limite di 96.000 euro moltiplicati per il numero delle unità. Sullo stesso condominio di quattordici unità, il plafond sismico sarebbe quindi di 1.344.000 euro, contro i 560.000 euro di quello energetico. Il rapporto è di oltre due a uno.
La conseguenza progettuale è diretta: negli interventi integrati su edifici condominiali — quelli in cui si interviene contemporaneamente sulla struttura e sull’involucro, che sono la tipologia più ricorrente nel costruito italiano degli anni Sessanta e Settanta — il vincolo stringente non è quello sismico, è quello energetico. Chi redige il computo e la ripartizione delle spese fra le due agevolazioni dovrà esserne consapevole fin dalla fase di fattibilità, perché una qualificazione corretta delle lavorazioni può spostare importi rilevanti dal plafond saturo a quello capiente, sempre nel rispetto della natura effettiva dell’intervento.
I requisiti tecnici non cambiano, e restano la parte difficile
La modifica proposta riguarda la disciplina fiscale e i limiti economici. Non tocca in alcun modo l’apparato tecnico dell’Ecobonus, che continua a richiedere:

- il rispetto dei valori limite di trasmittanza termica per gli interventi sull’involucro, secondo i decreti attuativi vigenti;
- i requisiti prestazionali minimi dei componenti e dei generatori;
- il rispetto dei massimali specifici di costo previsti dal D.M. 6 agosto 2020 per la verifica della congruità delle spese;
- l’asseverazione tecnica e la documentazione prevista;
- la trasmissione dei dati a ENEA nei termini stabiliti.
Su quest’ultimo punto insisto, perché è la distinzione che genera più confusione nelle consulenze che mi vengono richieste. Il tetto di 96.000 euro e i massimali specifici di costo sono due verifiche distinte e indipendenti. Un intervento può rientrare perfettamente nel plafond fiscale e nondimeno vedersi contestare l’ammissibilità di una quota di spesa perché il costo al metro quadro di cappotto o al metro quadro di serramento eccede il valore unitario massimo ammesso. La prima verifica è fiscale, la seconda è tecnica, e la seconda è quella su cui si concentrano i controlli.
FAQ — Domande frequenti sul tetto unico Ecobonus 2027
Il limite di 96.000 euro è una detrazione massima o un limite di spesa?
È un limite di spesa. La detrazione si calcola applicando l’aliquota a quell’importo: con il 50% previsto per l’abitazione principale si arriva a 48.000 euro di detrazione massima teorica, con il 36% a 34.560 euro. È una differenza sostanziale rispetto al sistema vigente, che ragiona invece in termini di detrazione massima per singola tipologia di intervento — 60.000 euro per l’involucro, 60.000 per i serramenti, 30.000 per la sostituzione dell’impianto di climatizzazione invernale.
Conviene spostare la pompa di calore sul Conto Termico 3.0 per liberare plafond Ecobonus?
Nella maggior parte delle riqualificazioni integrate sì, ma va verificato con un calcolo. La riallocazione conviene quando il contributo GSE sul generatore supera la detrazione Ecobonus che quella stessa spesa avrebbe generato dentro il plafond, cioè il 50% o il 36% dell’importo. Vanno pesati anche due fattori non monetari: il Conto Termico eroga liquidità in rate annuali e non richiede capienza fiscale, mentre la detrazione si spalma su dieci anni e si perde se l’IRPEF non la assorbe.
Posso usare Ecobonus e Conto Termico 3.0 sullo stesso edificio?
Sì, purché su interventi distinti. L’articolo 17, comma 1, del D.M. 7 agosto 2025 vieta il cumulo con altri incentivi statali sui medesimi costi ammissibili, non l’utilizzo dei due strumenti su lavorazioni diverse del medesimo edificio. La condizione operativa è una separazione rigorosa delle spese in contabilità, nella fatturazione e nella documentazione tecnica. Per i soggetti privati nel residenziale, inoltre, il Conto Termico 3.0 copre la produzione di energia termica da rinnovabili e non gli interventi sull’involucro, il che rende la separazione naturale.
Che differenza c’è tra il tetto di 96.000 euro e i massimali di costo del D.M. 6 agosto 2020?
Sono verifiche indipendenti che operano su piani diversi. Il tetto di 96.000 euro è il limite fiscale complessivo di spesa agevolabile per unità immobiliare. I massimali del D.M. 6 agosto 2020 sono valori unitari massimi — al metro quadro, al kilowatt — che servono a verificare la congruità economica dell’intervento. Una spesa può rientrare nel plafond ed essere ugualmente ridotta in sede di controllo perché eccede il costo unitario ammesso.
Quanta IRPEF serve per sfruttare interamente la detrazione?
La detrazione Ecobonus si ripartisce in dieci quote annuali di pari importo. Una detrazione da 48.000 euro richiede quindi 4.800 euro di imposta lorda annua capiente per dieci anni consecutivi. Le quote non utilizzate non sono riportabili agli anni successivi né cedibili. Per i contribuenti con reddito complessivo superiore a 75.000 euro opera inoltre la limitazione agli oneri detraibili dell’articolo 18 del nuovo Testo unico, già articolo 16-ter del TUIR previgente.
Come si calcola il limite per gli interventi sulle parti comuni condominiali?
Il ddl propone 40.000 euro moltiplicati per il numero delle unità immobiliari che compongono l’edificio: in un condominio di dodici unità, 480.000 euro di spesa complessiva agevolabile. Va segnalata l’asimmetria con il Sismabonus, per il quale il limite sulle parti comuni è fissato a 96.000 euro per unità. Negli interventi integrati struttura-involucro, il vincolo stringente è quindi quello energetico.
Conviene anticipare i pagamenti al 2026 per sfruttare i massimali attuali?
Per le persone fisiche vale il criterio di cassa: la disciplina applicabile è quella in vigore nell’anno in cui la spesa è sostenuta. Anticipare al 2026 pagamenti relativi a lavorazioni effettivamente eseguibili e documentabili entro l’anno permette quindi di restare nel sistema dei massimali distinti. Va però valutata con attenzione la previsione del ddl sulla prosecuzione di interventi iniziati in annualità precedenti, che potrebbe far concorrere le spese 2026 all’erosione del plafond 2027. È una valutazione da fare caso per caso, non una regola generale.
Conclusione: il plafond va progettato, non verificato
Se il nuovo articolo 360-ter sarà confermato nella formulazione attuale, dal 1° gennaio 2027 cambia il mestiere di chi progetta riqualificazioni energetiche. Finora il massimale era un controllo a valle: si definiva il pacchetto tecnico e poi si verificava che ciascun intervento rientrasse nel proprio tetto. Con un plafond unico di 96.000 euro, l’allocazione della spesa agevolabile diventa una variabile di progetto, da decidere insieme alle trasmittanze e alle potenze.
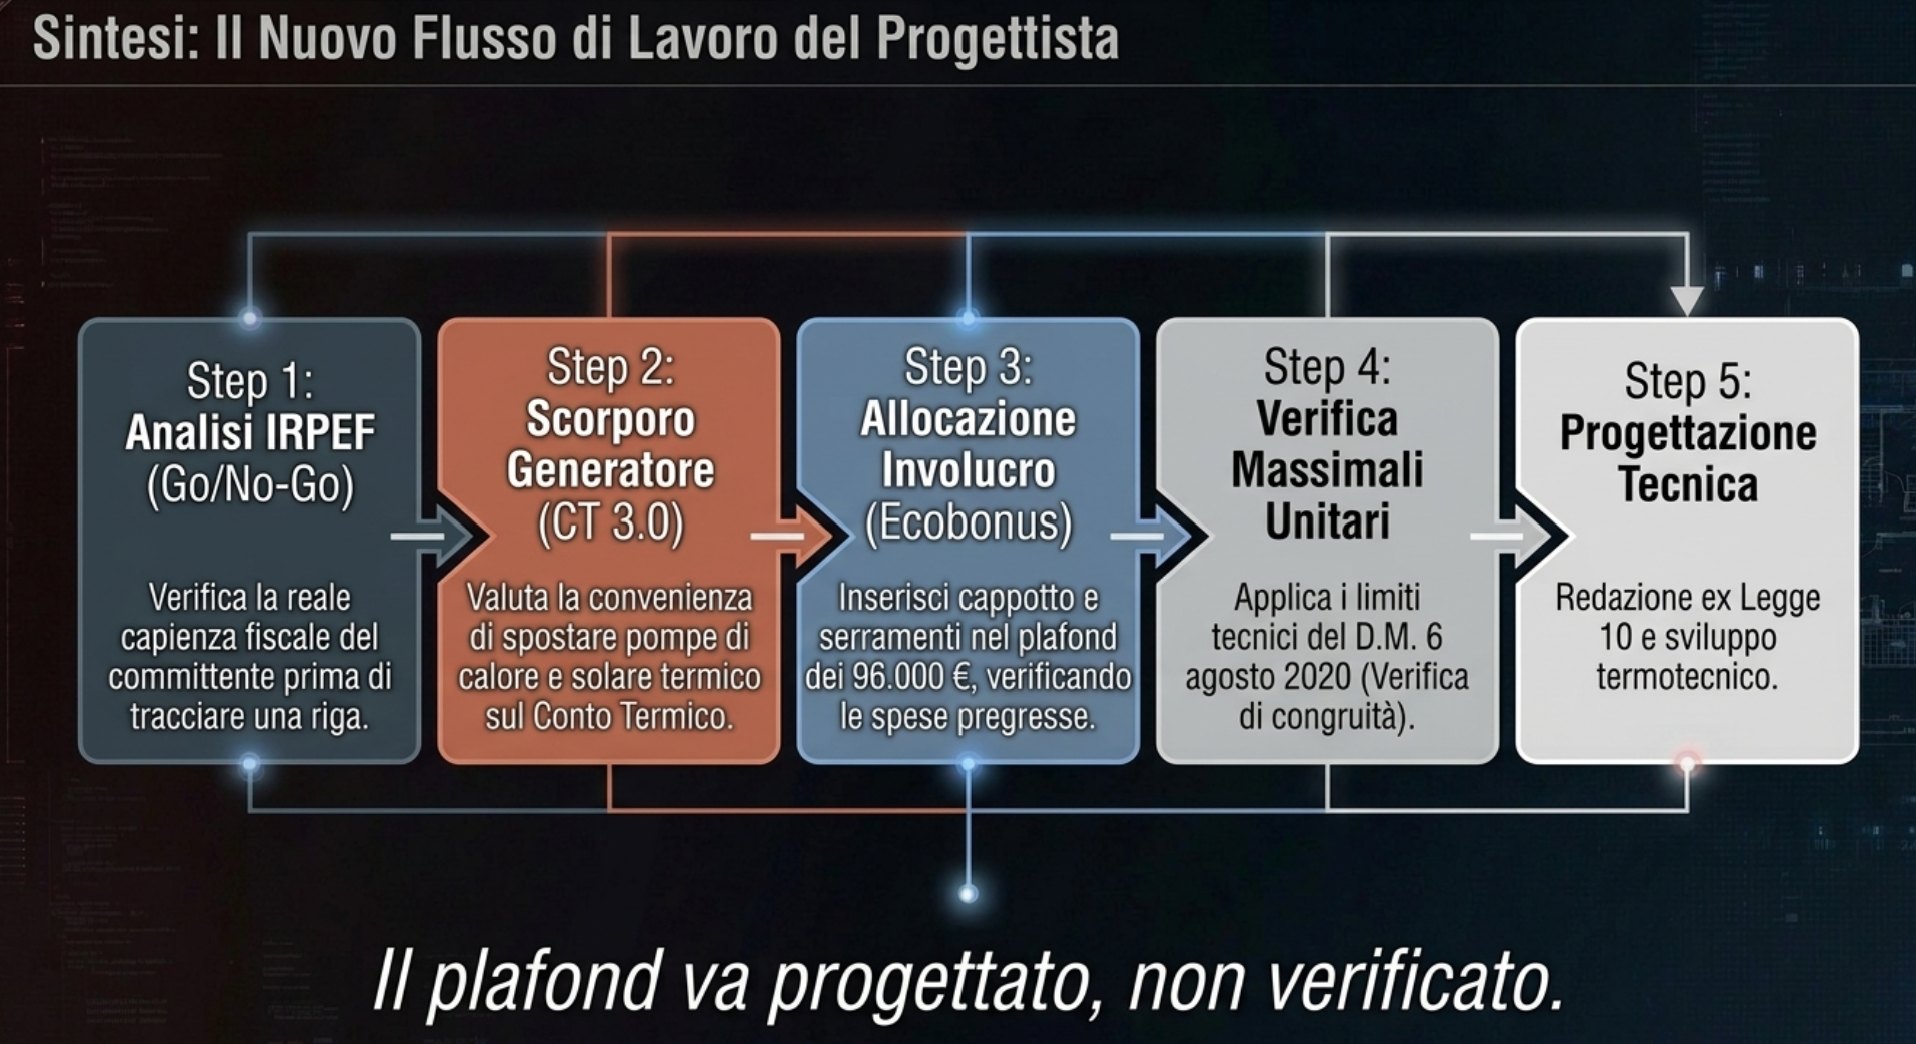
L’errore da evitare è anche quello più diffuso, e lo prevedo con certezza: concentrare tutto il pacchetto dentro l’Ecobonus perché è lo strumento più conosciuto, saturare il plafond con l’involucro e lasciare il generatore fuori agevolazione. La scelta corretta, nella grande maggioranza dei casi che incontro, è l’opposta: involucro e serramenti dentro l’Ecobonus, generatore sul Conto Termico 3.0, con separazione rigorosa delle spese e verifica preventiva della capienza fiscale del committente. Non è un espediente: è l’uso coerente di due strumenti pensati per cose diverse.
Resta una condizione di prudenza professionale che va dichiarata ai clienti senza giri di parole. Siamo di fronte a un disegno di legge, non a una norma approvata. L’iter parlamentare può modificare importi, aliquote e soprattutto la formulazione che oggi lascia aperto il dubbio sull’applicazione cumulativa del limite. Chi in queste settimane firma preventivi e computi basandoli sul testo del ddl come se fosse legge vigente si espone a una responsabilità evitabile. Chi invece imposta oggi i progetti costruendo lo scenario di allocazione del plafond — e verificando in parallelo la convenienza del Conto Termico — arriverà all’approvazione della manovra con i conti già fatti.

Se stai valutando una riqualificazione energetica che supera i 96.000 euro di spesa, o se segui un condominio in cui interventi strutturali ed energetici procedono insieme, la scelta su quale intervento collocare dentro l’Ecobonus e quale sul Conto Termico 3.0 va fatta adesso, prima di firmare i contratti d’appalto e prima che il criterio di cassa decida al posto tuo. Puoi prenotare una consulenza tecnica dedicata in cui analizziamo il tuo caso, quantifichiamo i due scenari e definiamo l’allocazione corretta del plafond: Prenota la tua consulenza
Nota normativa: contenuto aggiornato al 4 novembre 2026 sulla base del testo del disegno di legge di Bilancio 2027-2029 approvato dal Consiglio dei ministri il 28 ottobre 2026. Le disposizioni descritte come proposte non costituiscono normativa definitivamente approvata e possono essere modificate nel corso dell’iter parlamentare. Gli esempi numerici sono illustrativi e non sostituiscono la verifica delle condizioni tecniche e fiscali del singolo intervento.
Riferimenti normativi: articolo 4 del disegno di legge di Bilancio 2027-2029; D.Lgs. 117/2026 (nuovo Testo unico delle imposte sui redditi), articoli 18, 360-bis, 360-ter e 360-quater; articolo 14 del D.L. 63/2013, convertito con modificazioni dalla Legge 90/2013; Legge 296/2006, articolo 1, commi 344-347; D.M. 6 agosto 2020 (requisiti tecnici Ecobonus); D.M. 7 agosto 2025 (Conto Termico 3.0), G.U. n. 224 del 26 settembre 2025, articolo 17.
Normative tecniche, incentivi fiscali, aliquote e procedure possono essere modificati da provvedimenti successivi: verifica sempre la vigenza della disciplina sulle fonti ufficiali prima di qualsiasi decisione operativa. Nessuna informazione qui riportata costituisce consulenza professionale personalizzata, parere tecnico formale o perizia ai sensi della normativa vigente, né prestazione professionale ai sensi della Legge 143/1949. Per l'applicazione al tuo caso concreto è necessario rivolgersi a un professionista iscritto al relativo Ordine e acquisire valutazione specifica sulla tua situazione. Leggi l'informativa completa.