
www.tuoingegnere.it – https://tuoingegnere.altervista.org/ – https://www.youtube.com/@Tuoingegnere – https://tidycal.com/mircovitellozzi/tuoingegnere-linkedin
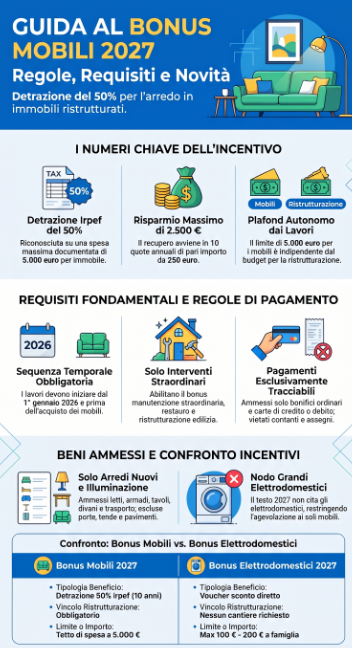
Il Bonus mobili 2027 è la detrazione Irpef del 50% riconosciuta sull’acquisto di arredi destinati a un immobile oggetto di ristrutturazione, entro un tetto massimo di spesa di 5.000 euro. Il risparmio fiscale arriva quindi a 2.500 euro, da recuperare in dieci quote annuali da 250 euro ciascuna. La proroga è contenuta nell’articolo 4 del disegno di legge di Bilancio 2027, che conferma aliquota e massimale già applicati nel 2026. Attenzione però a un dettaglio tutt’altro che secondario: la nuova formulazione non nomina più i grandi elettrodomestici.
Questo passaggio merita una lettura attenta, perché cambia il modo di pianificare una ristrutturazione nei prossimi mesi. In qualità di ingegnere con trent’anni di esperienza nel settore dell’efficienza energetica e delle pratiche edilizie, ho visto molte detrazioni perdersi per un errore di sequenza o per un acquisto fatto nel momento sbagliato. Questa guida non si limiterà quindi a riportare le cifre. Ti spiegherò come funziona il meccanismo, quali lavori abilitano il beneficio e dove si annidano gli errori più costosi.
Una premessa doverosa: al momento parliamo di un disegno di legge, non di una norma in vigore. Il testo definitivo potrà cambiare durante l’esame parlamentare.
Cosa prevede la Manovra 2027 sul Bonus mobili
Il disegno di legge di Bilancio 2027 proroga l’agevolazione fino al 31 dicembre 2027. Restano invariati sia l’aliquota del 50% sia il limite di spesa di 5.000 euro.
La misura trova collocazione nel nuovo articolo 360-quater, comma 2, del Testo unico delle imposte sui redditi, approvato con il D.Lgs. 117/2026. Si tratta della riorganizzazione sistematica dei bonus edilizi dentro il nuovo TUIR, un intervento che ha riordinato una materia stratificata per vent’anni.
Il Bonus mobili non viaggia da solo. La stessa disposizione proroga infatti le detrazioni edilizie al 50% e al 36%, oltre a rifinanziare con 50 milioni di euro il distinto Bonus elettrodomestici.
Il tetto è autonomo rispetto ai lavori
Questo è il punto che genera più confusione tra i miei clienti. Il limite di 5.000 euro riguarda esclusivamente le spese documentate per gli arredi sostenute nel 2027. Non si somma né si sovrappone al massimale previsto per l’intervento di recupero edilizio.
In altre parole, chi ristruttura casa dispone di due plafond distinti. Uno per i lavori, uno per i mobili.
Il 50% vale anche se i lavori sono al 36%
Dal 2026 l’aliquota del Bonus ristrutturazioni si differenzia in base alla destinazione dell’immobile. L’abitazione principale gode del 50%, mentre gli altri immobili scendono al 36%.
Il Bonus mobili, invece, resta fermo al 50% in entrambi i casi. Chi arreda una seconda casa ristrutturata recupera quindi metà della spesa, anche se sui lavori l’aliquota è più bassa. È un vantaggio reale e spesso trascurato in fase di preventivo.
Quanto vale davvero la detrazione: numeri alla mano
Facciamo un conto concreto, perché le cifre chiariscono meglio di qualsiasi definizione.
Chi spende 5.000 euro in arredi matura una detrazione complessiva di 2.500 euro. Tale importo non arriva però in un’unica soluzione. Viene infatti ripartito in dieci quote annuali di pari valore, pari a 250 euro all’anno.
Il recupero si realizza in dichiarazione dei redditi, a scomputo dell’Irpef dovuta. Di conseguenza serve capienza fiscale: chi non versa Irpef sufficiente perde la quota di quell’anno, senza possibilità di riporto.
Da un punto di vista finanziario, dunque, l’agevolazione va letta come uno sconto diluito su un decennio. Non è liquidità immediata.

Quali lavori danno diritto al Bonus mobili 2027
Il Bonus mobili non è una misura autonoma. L’acquisto degli arredi deve essere collegato a un intervento di recupero del patrimonio edilizio che dia diritto al Bonus ristrutturazioni.
Senza cantiere, quindi, non esiste detrazione sui mobili. Questa è la regola base da cui parte tutto il ragionamento.
Interventi sulle singole unità immobiliari
Sulle abitazioni singole il beneficio spetta per manutenzione straordinaria, restauro, risanamento conservativo e ristrutturazione edilizia.
La manutenzione ordinaria, al contrario, non abilita il Bonus mobili quando riguarda una singola unità. Tinteggiare le pareti o sostituire i sanitari senza modifiche impiantistiche, pertanto, non basta.
Interventi sulle parti comuni condominiali
Per i lavori condominiali la disciplina si allarga. Anche determinati interventi di manutenzione ordinaria consentono infatti di accedere al beneficio.
Esiste però una condizione precisa: i mobili acquistati devono arredare gli spazi comuni. L’arredo dell’appartamento privato, quindi, non rientra in questa casistica.
Il requisito temporale: la data che conta
Qui si concentra l’errore più frequente in assoluto. I lavori devono essere iniziati a partire dal 1° gennaio dell’anno precedente a quello dell’acquisto.
Per i mobili comprati nel 2027, di conseguenza, il cantiere deve essere stato avviato non prima del 1° gennaio 2026.
L’inizio dei lavori deve inoltre precedere la data di acquisto degli arredi. Non è invece necessario che il cantiere sia già concluso: si può arredare a lavori in corso.
Infine, la detrazione spetta al contribuente che beneficia dell’agevolazione sui lavori e che sostiene materialmente la spesa dei mobili. I due soggetti devono coincidere.
Quali beni si possono acquistare
La disciplina applicabile nel 2026 individua con precisione i beni agevolabili. Il perimetro è più stretto di quanto molti immaginano.
I mobili ammessi
Rientrano nell’agevolazione letti, armadi, librerie, tavoli, sedie, divani, poltrone e apparecchi di illuminazione. I beni devono essere nuovi e destinati all’arredo dell’immobile oggetto di intervento.
Secondo la prassi consolidata, inoltre, concorrono al tetto anche le spese di trasporto e di montaggio. Si tratta di voci spesso dimenticate, che però ampliano la base agevolabile.
Cosa resta escluso
Non danno diritto alla detrazione porte, pavimentazioni e tende. Restano fuori anche gli altri complementi di arredo privi della natura di mobile.
La distinzione è sottile ma sostanziale. Un lampadario, ad esempio, rientra; una tenda a rullo, invece, no.
Il nodo dei grandi elettrodomestici: la vera novità del 2027
Arriviamo al passaggio più delicato dell’intera manovra. La disciplina vigente nel 2026 include nel Bonus mobili anche i grandi elettrodomestici che rispettano determinati requisiti di efficienza energetica.
Nel dettaglio, la normativa attualmente applicabile ammette forni di classe energetica almeno A, lavatrici e lavastoviglie di classe almeno E, frigoriferi e congelatori di classe almeno F.
Il disegno di legge di Bilancio 2027, tuttavia, fa riferimento esclusivamente alle spese per l’acquisto di mobili. I grandi elettrodomestici non vengono più richiamati espressamente.
La differenza emerge anche dalla relazione tecnica alla manovra. Nel ricostruire le spese agevolabili degli anni precedenti, infatti, il documento ricorda che nel tetto di 5.000 euro rientravano pure gli elettrodomestici.
La lettura più plausibile è dunque questa: la detrazione del 50% si restringerebbe ai soli mobili, lasciando gli apparecchi al canale di incentivazione dedicato. Si tratterebbe di una separazione netta tra arredo e dotazione tecnologica.
Resta però un margine di incertezza. L’effettiva esclusione dovrà essere chiarita durante l’esame parlamentare e verificata nel testo definitivo della legge. Da professionista, perciò, suggerisco prudenza a chi sta pianificando acquisti di grandi elettrodomestici per il prossimo anno.
Il Bonus elettrodomestici 2027: un canale separato da 50 milioni
Accanto alla proroga, la Manovra rifinanzia con 50 milioni di euro il Bonus elettrodomestici. Questo contributo nasce con la Legge di Bilancio 2025, cioè la Legge 207/2024.
La differenza strutturale è importante. Il Bonus elettrodomestici, infatti, non richiede alcun intervento di ristrutturazione. Opera come misura autonoma per favorire la sostituzione degli apparecchi obsoleti.
Come funzionava nell’edizione 2025
Nella prima applicazione il contributo viaggiava attraverso un voucher digitale, utilizzabile come sconto diretto sul prezzo di acquisto.
Il beneficio copriva fino al 30% del costo, con un massimo di 100 euro per nucleo familiare. La soglia saliva a 200 euro per i nuclei con ISEE inferiore a 25.000 euro.
L’incentivo riguardava inoltre un solo elettrodomestico per famiglia. L’apparecchio doveva essere prodotto nell’Unione europea e appartenere a una classe energetica superiore rispetto a quello sostituito. Il vecchio apparecchio, infine, andava consegnato al venditore per il corretto smaltimento.
Cosa manca ancora per il 2027
Il disegno di legge rinvia a un decreto del Ministero delle Imprese e del Made in Italy, adottato di concerto con il Ministero dell’Economia e delle Finanze.
Il provvedimento dovrà arrivare entro 60 giorni dall’entrata in vigore della Legge di Bilancio 2027 e definirà criteri, modalità e termini di erogazione.
Di conseguenza, condizioni e procedure della precedente edizione restano da confermare. Chi conta su questo canale, quindi, dovrà attendere il decreto attuativo prima di programmare l’acquisto.
Il tetto di spesa negli acquisti ripartiti su più anni
La manovra conferma anche le regole per gli acquisti effettuati in annualità diverse nell’ambito dello stesso intervento edilizio. Il meccanismo è meno intuitivo di quanto sembri.
Quando i lavori sono stati eseguiti nel 2026, oppure sono iniziati nel 2026 e proseguiti nel 2027, il tetto di 5.000 euro va ridotto delle somme già utilizzate l’anno precedente.
Facciamo un esempio concreto. Chi nel 2026 ha acquistato mobili per 3.000 euro usufruendo della detrazione potrà agevolare nel 2027 ulteriori 2.000 euro, sempre riferiti allo stesso intervento.
Se invece il massimale era già stato saturato nel 2026, gli acquisti successivi non godranno di alcuna detrazione per quel medesimo cantiere. Il plafond, in sostanza, è unico e legato all’intervento, non all’anno solare.
Come pagare e quali documenti conservare
La tracciabilità del pagamento è condizione essenziale. Secondo la prassi consolidata, l’acquisto va saldato con bonifico ordinario oppure con carta di debito o di credito.
Il contante e gli assegni, al contrario, fanno perdere il diritto alla detrazione. Su questo punto l’Agenzia delle Entrate non concede margini.
Per il Bonus mobili, peraltro, non serve il cosiddetto bonifico parlante richiesto per le ristrutturazioni. Un bonifico ordinario è sufficiente.
Anche l’acquisto rateizzato è ammesso, purché la società finanziaria paghi con mezzi tracciabili e il contribuente conservi la ricevuta del pagamento.
Vanno infine custodite le fatture di acquisto, con indicazione della natura e della quantità dei beni, insieme alle ricevute dei pagamenti.
Un adempimento da monitorare: la comunicazione ENEA
Nella disciplina vigente l’acquisto di grandi elettrodomestici agevolati comporta la trasmissione telematica all’ENEA dei dati relativi all’intervento, entro 90 giorni dalla fine dei lavori.
Se il 2027 confermerà l’esclusione degli elettrodomestici, questo adempimento perderà rilevanza per il Bonus mobili. Resterà invece in capo agli interventi di riqualificazione energetica veri e propri.
Gli errori che vedo più spesso nei cantieri
Nella mia esperienza professionale le detrazioni si perdono quasi sempre per gli stessi motivi. Vale la pena elencarli con chiarezza.
Il primo errore riguarda la sequenza temporale. Molti acquistano gli arredi prima dell’inizio formale dei lavori, convinti che basti il preventivo dell’impresa. Da un punto di vista fiscale, però, è un errore grave e irrimediabile.
Il secondo riguarda la qualificazione dell’intervento. Una pratica edilizia impostata come manutenzione ordinaria su singola unità, anche quando il cantiere è impegnativo, azzera il diritto al Bonus mobili.
Il terzo nasce dalla confusione tra i due incentivi. Bonus mobili e Bonus elettrodomestici, infatti, hanno presupposti, importi e procedure completamente diversi.
Il quarto, infine, riguarda la capienza fiscale. Chi dispone di Irpef ridotta recupera molto meno di quanto si aspetta, perché le quote non utilizzate si perdono definitivamente.
FAQ — Domande frequenti sul Bonus mobili 2027
Cos’è il Bonus mobili 2027?
Il Bonus mobili 2027 è una detrazione Irpef del 50% sull’acquisto di arredi nuovi destinati a un immobile oggetto di recupero edilizio. Il tetto massimo di spesa è di 5.000 euro, per un beneficio fiscale fino a 2.500 euro. L’importo si recupera in dieci quote annuali da 250 euro. La misura è prevista dall’articolo 4 del disegno di legge di Bilancio 2027 e disciplinata dall’articolo 360-quater, comma 2, del nuovo TUIR (D.Lgs. 117/2026).
Il Bonus mobili 2027 è già legge?
No. La proroga è contenuta nel disegno di legge di Bilancio 2027, ancora soggetto all’esame parlamentare. Aliquota, tetto e perimetro dei beni agevolabili potrebbero dunque subire modifiche prima dell’approvazione definitiva. Chi pianifica acquisti consistenti farebbe bene ad attendere il testo finale della legge.
Quali lavori danno diritto al Bonus mobili?
Danno diritto al beneficio gli interventi di manutenzione straordinaria, restauro, risanamento conservativo e ristrutturazione edilizia sulle singole unità residenziali. La manutenzione ordinaria sulla singola abitazione, invece, resta esclusa. Sulle parti comuni condominiali sono ammessi anche alcuni interventi di manutenzione ordinaria, purché i mobili arredino gli spazi comuni.
I grandi elettrodomestici rientrano nel Bonus mobili 2027?
Il disegno di legge di Bilancio 2027 cita soltanto le spese per l’acquisto di mobili, senza richiamare i grandi elettrodomestici presenti invece nella disciplina 2026. La formulazione sembra quindi restringere la detrazione ai soli arredi. L’effettiva esclusione dovrà però essere confermata nel testo definitivo della legge. Nel frattempo gli apparecchi restano incentivati dal distinto Bonus elettrodomestici.
Quando devono iniziare i lavori per arredare nel 2027?
I lavori devono essere iniziati non prima del 1° gennaio 2026, cioè dal 1° gennaio dell’anno precedente all’acquisto. La data di avvio del cantiere deve inoltre precedere quella di acquisto dei mobili. Non è invece necessario che gli interventi siano già conclusi al momento della spesa.
Qual è la differenza tra Bonus mobili e Bonus elettrodomestici?
Il Bonus mobili è una detrazione Irpef del 50% vincolata a un intervento di ristrutturazione, recuperata in dieci anni. Il Bonus elettrodomestici, invece, è un contributo diretto erogato tramite voucher, senza alcun obbligo di lavori edilizi. Nell’edizione 2025 copriva fino al 30% del costo, con massimo 100 euro per nucleo familiare, elevato a 200 euro sotto i 25.000 euro di ISEE. Per il 2027 la manovra lo rifinanzia con 50 milioni di euro.
Come si paga per non perdere la detrazione?
Il pagamento deve avvenire con bonifico ordinario oppure con carta di debito o di credito. Contanti e assegni, al contrario, fanno decadere il diritto alla detrazione. Per il Bonus mobili non è richiesto il bonifico parlante previsto per i lavori edilizi. Vanno infine conservate le fatture con natura e quantità dei beni, insieme alle ricevute dei pagamenti.
Conclusione: cosa fare adesso
Il quadro è chiaro nelle cifre e ancora aperto nel perimetro. Aliquota e tetto restano quelli del 2026, mentre la sorte dei grandi elettrodomestici dipenderà dall’iter parlamentare.
La mia indicazione è netta. Chi deve acquistare grandi elettrodomestici e ha i lavori in corso dovrebbe valutare seriamente di chiudere la spesa entro il 31 dicembre 2026, quando l’inclusione nella detrazione del 50% è certa. Rinviare al 2027 significa invece scommettere su un testo non ancora scritto.
Per i mobili veri e propri, al contrario, non c’è fretta: la proroga appare solida e il plafond resta pieno.
Esiste però una verifica preliminare che molti saltano, e che vale più di qualsiasi calcolo di convenienza: accertarsi che la pratica edilizia sia qualificata correttamente. Un titolo impostato male azzera entrambi i benefici, quello sui lavori e quello sull’arredo. Seguendo questo ordine di priorità, professionisti e privati potranno gestire la detrazione con la precisione che la materia richiede.
Se stai avviando una ristrutturazione e vuoi essere certo che l’intervento sia inquadrato nel modo giusto, così da non perdere né il Bonus ristrutturazioni né il Bonus mobili, puoi confrontarti direttamente con me in una consulenza tecnica dedicata: Prenota la tua consulenza
www.tuoingegnere.it – https://tuoingegnere.altervista.org/ – https://www.youtube.com/@Tuoingegnere – https://tidycal.com/mircovitellozzi/tuoingegnere-linkedin
Normative tecniche, incentivi fiscali, aliquote e procedure possono essere modificati da provvedimenti successivi: verifica sempre la vigenza della disciplina sulle fonti ufficiali prima di qualsiasi decisione operativa. Nessuna informazione qui riportata costituisce consulenza professionale personalizzata, parere tecnico formale o perizia ai sensi della normativa vigente, né prestazione professionale ai sensi della Legge 143/1949. Per l'applicazione al tuo caso concreto è necessario rivolgersi a un professionista iscritto al relativo Ordine e acquisire valutazione specifica sulla tua situazione. Leggi l'informativa completa.